جدول المحتويات
CISI Global Securities Operations
استكشف أدوات الدراسة والتدريب العملي المصممة لهذه الدورة.
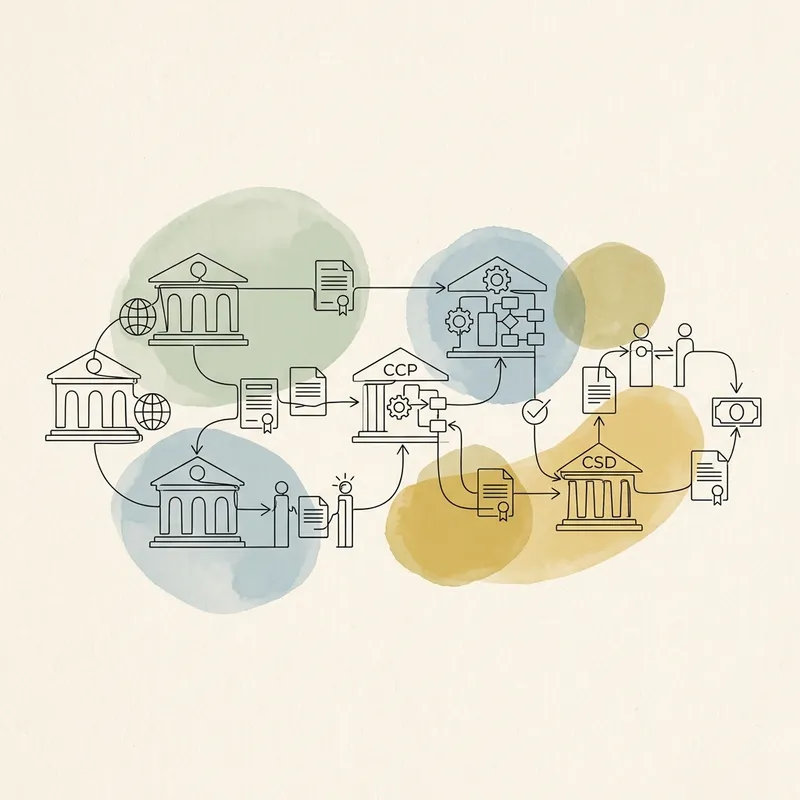
يُعد اختبار عمليات الأوراق المالية العالمية (GSCMR) من CISI واحداً من أكثر الامتحانات تخصصاً للمهنيين العاملين في المكاتب الخلفية (Back-office) وإدارة العمليات. وبينما قد تبدو عمليات التداول في الواجهة الأمامية مثيرة للاهتمام، فإن “السحر الحقيقي” — والمخاطر الأكبر — يكمن في ما يحدث بعد تنفيذ الصفقة.
في هذا الدليل، سنغوص بعمق في قلب منهج GSCMR: التقاص (Clearing) والتسوية (Settlement). إتقان هذه المفاهيم ليس مفتاحاً للنجاح في الامتحان فحسب، بل هو أساس لمهنة خالية من الأخطاء التشغيلية المكلفة.
دورة حياة الصفقة (Trade Lifecycle)
لفهم مكان التقاص والتسوية، يجب أولاً استيعاب دورة حياة الصفقة، والتي تتكون عادةً من ثلاث مراحل رئيسية:
- التنفيذ (Execution): لحظة الاتفاق على السعر والكمية بين البائع والمشتري (T).
- التقاص (Clearing): عملية المطابقة وإدارة المخاطر وتحديد الالتزامات الصافية.
- التسوية (Settlement): التبادل الفعلي والحاسم للأصول (نقل الملكية ودفع الأموال).
التقاص ودور الطرف المقابل المركزي (CCP)
التقاص ليس مجرد خطوة إدارية؛ إنه خط الدفاع الأول ضد فشل السوق. في الأسواق الحديثة، يتم التقاص عادةً من خلال الطرف المقابل المركزي (CCP).
كيف يعمل الـ CCP؟
عندما يتفق المشتري (أ) والبائع (ب) على صفقة، يتدخل الـ CCP ليقطع هذا الرابط المباشر. يصبح الـ CCP المشتري القانوني من البائع (ب)، والبائع القانوني للمشتري (أ).
- الفائدة الرئيسية: تقليل مخاطر الطرف المقابل وإدارتها عبر المقاصة المركزية. لا تختفي المخاطر؛ بل تتركز لدى الـ CCP وتُدار من خلال الهامش، وصندوق التعثر، وقواعد التعامل مع العضو المتعثر.
- التسوية الصافية (Netting): يقوم الـ CCP بدمج آلاف الصفقات اليومية لكل عضو لتقليل عدد وحجم التحويلات النهائية المطلوبة، مما يوفر السيولة ويقلل التكاليف.
التسوية: لحظة الحقيقة
التسوية هي تبادل الملكية. وبدونها، الصفقة ليست مكتملة. للحد من المخاطر في هذه المرحلة، تستخدم الأسواق نموذج التسليم مقابل الدفع (DVP - Delivery Versus Payment).
ما هو DVP ولماذا هو حاسم؟
تخيل أن تبيع سيارتك: لا تريد تسليم المفاتيح قبل استلام المال، والمشتري لا يريد الدفع قبل استلام المفاتيح. DVP يفعل ذلك بالضبط في أسواق المال. فهو يربط إلكترونياً بين تحويل الأوراق المالية (في مركز الإيداع) وتحويل الأموال (في البنك المركزي)، بحيث لا يحدث أحدهما إلا إذا حدث الآخر في نفس اللحظة. هذا يقلل مخاطر الأصل في التسوية (Principal Risk) لأنه يربط جانبي التسليم، لكنه لا يلغي مخاطر نقص السيولة أو فشل الأنظمة أو عدم توفير الأوراق المالية في الموعد.
أسئلة نموذجية وممارسة مجانية
جرب 15 سؤالاً من Clearing, Settlement and Custody
تعرض هذه المعاينة جزءًا واحدًا من الدورة. جرب هذا الاختبار القصير للموضوع، ثم فتح الدورة الكاملة لتحصل على اختبارات محاكاة شاملة وتغطية كاملة.
اختبار سريع
An investor holds securities in twelve overseas markets. Which arrangement illustrates global custody rather than direct custody in each market?
بطاقات استذكار
What is the role of an investment manager?
التعلّم المركّز
- MiFID II three client categories: Retail (most protection), Professional (less protection), Eligible Counterparties (ECPs) — lightest regime.
- UK financial-promotion status is separate from MiFID client classification: article 48 uses income/net-asset tests; articles 50 and 50A use certified or self-certified investment knowledge/experience.
- Global custodian vs subcustodian roles; local vs regional subcustodian advantages and disadvantages.
- CREST = Euroclear UK & International (EUI) for UK equities, gilts, Irish securities; DTC/DTCC for US; CHESS for Australian equities; Austraclear for Australian fixed income; HKSCC for HK equities; CMU/HKMA for HK debt; BOJ-NET for Japanese government bonds.
- Euroclear Bank: Brussels-based ICSD with internal, bridge and external settlement. Euroclear Group, not the bank alone, reported €40.7 trillion in custody at end-December 2024.
- Clearstream Banking: formed 1999 (merger of Cedel International and Deutsche Börse Clearing); CBL and CBF; settles 250,000 transactions/day across 150,000 securities in 59 markets.
- SWIFT: founded 1973, operational May 1977, 239 founding banks from 15 countries; SWIFT figures checked 8 October 2026: 53M+ daily FIN messages on average; 11,500+ connected institutions; 220+ countries and territories. ISO 15022 (Nov 2002) and ISO 20022.
- ADRs (US market compliance), GDRs (multi-market capital raising), DIs (foreign shares in CREST; SDRT relief depends on all statutory foreign-security conditions).
- STP, MTFs, OTFs, Systematic Internalisers (SIs), ETFs.
- EMIR transaction reporting T+1; SFTR covers repo and securities lending reporting.
Chapter 1 introduces the full ecosystem of participants in the global securities industry, covering investors, intermediaries, custodians, depositories, and financial messaging systems. Understanding who does what — and why — is the foundation for the rest of the course.
Investor Categories: MiFID II defines three client categories. Retail clients receive the highest level of regulatory protection. Professional clients — considered more experienced and knowledgeable — receive fewer protections and are able to assess their own risk. Eligible counterparties (ECPs), such as investment firms, credit institutions, insurance companies and other regulated financial institutions, benefit from a lighter regulatory regime for transactions between investment firms. Within these categories, inves…
افتح كل محتوى التعلّم المركّز
اطّلع على مناطق الاختبار والأخطاء الشائعة وفخاخ الامتحان والأرقام المهمة في جميع الفصول.
الانتقال العالمي إلى T+1
أحد الاتجاهات الحديثة التي يجب الانتباه إليها في الامتحان هو ضغط دورة التسوية. تاريخياً، كانت التسوية تستغرق خمسة أيام (T+5)، ثم انخفضت إلى ثلاثة (T+3) ثم إلى يومين (T+2). الآن، العديد من الأسواق الرئيسية (مثل الولايات المتحدة) انتقلت إلى T+1.
- التأثير التشغيلي: تقصير دورة التسوية يقلل من مخاطر الطرف المقابل، ولكنه يضع ضغطاً هائلاً على المكاتب الخلفية لضمان توفر الأموال والأصول، وإجراء المطابقة (Matching) بشكل شبه فوري في نفس يوم التداول.
نصيحة أخيرة للامتحان
امتحان GSCMR لا يختبر فقط حفظك للتعريفات، بل يختبر فهمك لـ “السبب”. عندما تدرس أي عملية في المكتب الخلفي، اسأل نفسك دائماً: ما هو الخطر الذي تحاول هذه العملية تقليله؟ إذا فهمت نوع الخطر، سيسهل عليك تذكر الحل الإجرائي الصحيح المعتمد في أسواق الأوراق المالية العالمية.
الأسئلة الشائعة
1 ما هو الفرق الدقيق بين التقاص (Clearing) والتسوية (Settlement)؟
التقاص هو العملية الإدارية لتحديث الحسابات وتحديد الالتزامات (من يدين لمن وبكم) بعد تنفيذ الصفقة. أما التسوية فهي التبادل الفعلي النهائي للأموال مقابل الأوراق المالية.
2 ما هو دور الطرف المقابل المركزي (CCP)؟
الطرف المقابل المركزي (CCP) يتدخل كبائع لكل مشتري ومشتري لكل بائع، مما يقلل من مخاطر الطرف المقابل (Counterparty Risk) ويضمن إتمام الصفقات حتى لو تخلف أحد الأطراف.
3 ما المقصود بـ 'التسليم مقابل الدفع' (DVP)؟
التسليم مقابل الدفع (DVP) هو آلية تسوية تضمن عدم تسليم الأوراق المالية للمشتري إلا إذا تم تحويل الأموال المقابلة للبائع بشكل متزامن، مما يزيل مخاطر التسوية (Settlement Risk).
4 لماذا تركز امتحانات GSCMR على هذه العمليات بشكل كبير؟
لأن فشل التسوية في المكاتب الخلفية يمكن أن يؤدي إلى مخاطر نظامية (Systemic Risk) تدمر سمعة الشركة وتكبدها غرامات تنظيمية ضخمة، لذا يجب على محترفي العمليات فهمها بدقة.
5 هل يجب أن أحفظ دورة التسوية T+2 أم T+1؟
عليك معرفة المبدأ. العديد من الأسواق العالمية انتقلت أو تنتقل من T+2 إلى T+1 (يوم عمل واحد بعد التداول)، ويجب عليك قراءة متطلبات كل سوق كما هي محددة في المنهج المحدث.
هل أنت مستعد للتحضير لاختبارك؟
استعد بأدوات دراسة متوافقة مع المنهج، وتدريب واقعي، ودعم ذكي قائم على محتوى الدورة.
استكشف الدورات